General Visualización y Control - 04 noviembre, 2026
El RAMagedón: por qué la memoria es escasa y qué significa para el control industrial

El mundo se está quedando sin RAM. Esto no es una hipérbole: es la escasez de memoria más severa y prolongada que ha visto jamás la industria de los semiconductores. Desde mediados de 2024, los precios de la DRAM han aumentado entre un 300 % y un 400 %, los plazos de entrega se han alargado de semanas a meses, y los equipos de compras de todos los sectores industriales se esfuerzan por asegurar asignaciones de suministro.
Si operas sistemas de control industrial —controladores lógicos programables (PLC), interfaces hombre-máquina (HMI), sistemas de visión o hardware de automatización embebido— esta crisis ya está afectando a tus márgenes, a tus plazos de entrega y a tus decisiones de diseño. Este artículo desglosa qué está impulsando el RAMagedón, qué dicen los datos sobre oferta, demanda y precios y, lo más importante, qué pueden hacer Contaval Automatismos y sus clientes para navegar esta tormenta.
El lado de la oferta – Por qué la memoria es escasa
La industria de la DRAM es uno de los mercados más concentrados del planeta. Tres actores —Samsung, SK Hynix y Micron— controlan más del 90 % del suministro mundial. Cuando los tres se mueven en la misma dirección, todo el mundo lo nota. Y ahora mismo, los tres se han alineado en una única prioridad: la memoria de alto ancho de banda (HBM) para inteligencia artificial.
El hambre de HBM
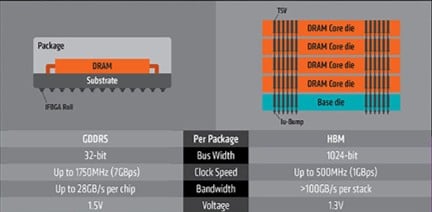
HBM es la memoria apilada verticalmente junto a aceleradores de IA como las GPU NVIDIA H100, H200 y Blackwell. Ofrece un ancho de banda enorme —esencial para entrenar grandes modelos de lenguaje—, pero a costa de un consumo muy elevado de obleas. Fabricar HBM consume aproximadamente tres veces más área de oblea que la memoria DDR5 convencional para el mismo número de bits producidos. Cada módulo de HBM enviado significa menos chips DDR5 y DDR4. Con la explosión de las cargas de trabajo de IA, la HBM se ha convertido en la máxima prioridad de la industria, dejando a la DRAM convencional en segundo plano.
El mito de la entrada de ASUS en DRAM
A finales de 2025 circularon rumores de que ASUS iba a entrar en el negocio de fabricación de DRAM. Estos rumores fueron negados de forma rápida y contundente. El 26 de diciembre de 2025, ASUS emitió un comunicado oficial confirmando que no tiene planes de fabricar chips de memoria. ASUS es un integrador de sistemas, no un operador de fábricas.
Micron se expande en Taiwán – Pero aún no
La verdadera noticia en expansión de capacidad viene de Micron. El 17 de enero de 2026, Micron adquirió la fábrica P5 de PSMC en Tongluo (Taiwán) por 1.800 millones de dólares. La operación se cerró el 15 de marzo de 2026. Pero aquí está la clave: no se espera producción de DRAM en esta fábrica hasta la segunda mitad de 2027. El 16 de marzo de 2026 se anunció una segunda instalación de aproximadamente 270.000 pies cuadrados, pero, de nuevo, esto es una historia de 2027-2028, no de 2026.
Mientras tanto, el 26 de mayo de 2026, Micron confirmó que su Fab 6 en Virginia está siendo reasignada. La producción de DDR4 de Micron representa ahora solo alrededor del 7 % de su producción total, una cifra que sigue disminuyendo.
Un mercado concentrado y restringido
El lado de la oferta es una historia de concentración, priorización y desfases temporales. Los tres gigantes de la DRAM operan a plena capacidad, maximizando la producción de HBM y eliminando activamente la DDR4 heredada. La nueva capacidad desde cero tarda entre 2 y 3 años en entrar en funcionamiento. El resultado: la oferta está estructuralmente ajustada y lo seguirá estando en el futuro previsible.
El lado de la demanda – ¿Quién se está comiendo toda la RAM?
Si la oferta es limitada, la demanda es voraz. El mercado de la DRAM está siendo tensionado en múltiples direcciones al mismo tiempo.
IA y Machine Learning
Los clústeres de entrenamiento de IA requieren cantidades descomunales de HBM. Un único servidor NVIDIA DGX con ocho GPU H100 integra casi 1,5 TB de HBM. Con cientos de miles de estos servidores desplegándose a nivel global, el consumo de HBM ha pasado de ser un nicho a convertirse en el mayor impulsor de ingresos de la DRAM. SK Hynix controla por sí sola el 62 % del mercado de HBM, con Micron en el 21 % y Samsung en el 17 %. Por primera vez en la historia, SK Hynix superó a Samsung en ingresos totales de DRAM a principios de 2025, impulsada exclusivamente por las ventas de HBM.
Centros de datos hiperescalados
Más allá de los aceleradores de IA, los servidores de centros de datos convencionales consumen cantidades récord de DDR5. Todos los grandes proveedores cloud —AWS, Microsoft Azure y Google Cloud— están ampliando capacidad tanto para inferencia de IA como para cargas de trabajo tradicionales. La demanda de DRAM para servidores creció más de un 40 % interanual en 2025.
Automoción
Los vehículos modernos se están convirtiendo en ordenadores sobre ruedas. Los sistemas avanzados de asistencia a la conducción (ADAS), los sistemas de infoentretenimiento, los controladores de tren motriz eléctrico y los módulos de actualización OTA requieren cada vez más DRAM. Un vehículo eléctrico premium ya incorpora entre 16 y 32 GB de DRAM, comparable a un portátil de gama media.
IoT y Edge Computing
La proliferación de dispositivos conectados, pasarelas edge y sensores industriales IoT añade otra capa de demanda. Aunque cada dispositivo individual utiliza cantidades modestas de RAM, el volumen agregado es enorme y sigue creciendo.
Automatización industrial – La conexión con Contaval
Aquí es donde la crisis golpea más cerca. Los sistemas de control industrial —PLC, HMI, controladores de movimiento, unidades de inspección por visión y módulos de E/S distribuidas— se han diseñado tradicionalmente en torno a memoria DDR3 y DDR4. Estos sistemas tienen ciclos de vida largos (a menudo de 10 a 15 años) y ritmos de actualización lentos. Cuando DDR4 se convirtió en la opción dominante, los equipos de ingeniería la estandarizaron. Ahora, con DDR4 siendo eliminada activamente y DDR5 en escasez, los OEM y los integradores de automatización industrial se enfrentan a una tormenta perfecta:
- Los productos heredados no pueden migrar fácilmente a DDR5 sin rediseños de hardware
- La asignación de DDR4 se reduce a medida que las fábricas reasignan capacidad
- La memoria se convierte en el componente crítico de la BOM de los sistemas de control
- Los largos plazos de entrega fuerzan retrasos de producción o compras de emergencia costosas
Contaval Automatismos, como proveedor de soluciones de control y automatización, se sitúa en la intersección de estas presiones. Nuestros clientes dependen de la disponibilidad fiable y a largo plazo de componentes de memoria, justo lo que el mercado actual no puede garantizar.
DDR4 vs. DDR5 – Ambas escasas, por razones diferentes
Un punto clave de los datos es que tanto DDR4 como DDR5 están en escasez, pero por motivos distintos.
DDR5 – Limitada por la prioridad de HBM
DDR5 se fabrica en nodos avanzados (12 nm para los tres grandes). Estas mismas fábricas producen HBM, que ofrece mayores márgenes. A medida que crece la asignación a HBM, la capacidad de DDR5 se reduce. El resultado es que la oferta de DDR5 nunca alcanza la demanda y está estrictamente controlada por los fabricantes.
DDR4 – Una retirada estratégica
DDR4 está siendo deliberadamente estrangulada. La capacidad restante de DDR4 entre los tres grandes es sorprendentemente baja:
Samsung: ~0 %
SK Hynix: ~20 %
Micron: ~7 %
Samsung ha salido prácticamente por completo de la producción de DDR4. SK Hynix mantiene algunas líneas heredadas y la producción de DDR4 de Micron ha caído a una cuota insignificante. La industria ha tomado una decisión estratégica colectiva de eliminar DDR4 y migrar a los clientes a DDR5, pero la migración avanza más rápido de lo que la oferta de DDR5 puede absorber.
La inversión de precios de DDR4
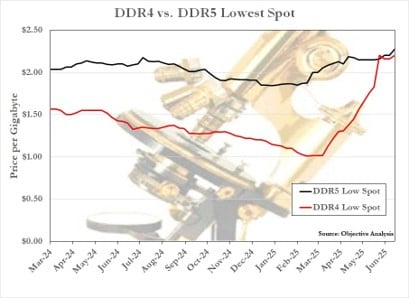
Quizá el indicador más revelador de la crisis sea la inversión de precios. Desde agosto de 2025, DDR4 cuesta más por gigabyte que DDR5, una situación históricamente sin precedentes.
En diciembre de 2025, el coste por gigabyte era de 6,56 USD para DDR4 frente a 4,38 USD para DDR5. Donde en mercados normales, la tecnología madura (DDR4) es más barata, en un mercado donde la oferta de DDR4 se ha recortado deliberadamente, ocurre lo contrario.
Tendencias de precios 2024-2026 – Las cifras
La trayectoria de precios ha sido espectacular.
| Tipo de memoria | Enero de 2024 | Diciembre de 2025 | Incremento |
|---|---|---|---|
| Módulo DDR4 de 16 GB | 25 USD | 120 USD | +380 % |
| Módulo DDR5 de 32 GB | 95 USD | 410 USD | +330 % |
Previsión
El consenso entre analistas es que los precios se mantendrán elevados al menos hasta principios de 2028, con un pico esperado a mediados de 2026. Incluso después del pico, se espera un descenso gradual y no un desplome, ya que el crecimiento estructural de la demanda absorberá la nueva capacidad.
Fabricantes chinos – ¿Pueden salvarnos?
Con los tres grandes incapaces de satisfacer la demanda, la atención se ha dirigido al campeón emergente chino de DRAM: CXMT (ChangXin Memory Technologies).
Trayectoria de crecimiento de CXMT
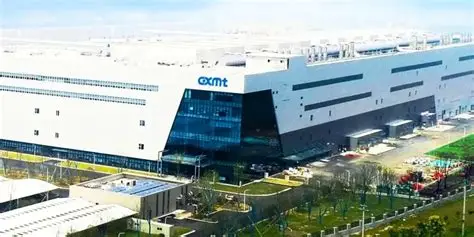
CXMT ha pasado de cero a convertirse en el cuarto mayor fabricante mundial de DRAM en solo cinco años. Su capacidad actual es de aproximadamente 300.000 obleas de 300 mm al mes, repartidas en dos fábricas en Hefei:
• Fábrica 1: DDR4 en 19 nm, ~100.000 obleas/mes, rendimiento del 90%
• Fábrica 2: DDR5 en 17 nm, ~100.000 obleas/mes, rendimiento acercándose al 90%
En términos de ingresos, CXMT tenía alrededor del 5 % del mercado global de DRAM en 2024, subiendo a ~8 % en Q1 de 2026. En capacidad, controla aproximadamente el 11,1 % (2025), con previsión de alcanzar el 13,9 % en 2027.
Financieramente, CXMT crece con fuerza. Los ingresos de 2025 alcanzaron aproximadamente 8.000 millones de USD (+130 % interanual) y el beneficio del Q1 de 2026 se disparó un 1.688 %. La compañía ha lanzado una OPV en el mercado STAR de Shanghái por 29.500 millones de RMB (~4.100 millones de USD), con un 70 % destinado a I+D.
El techo de las sanciones
Pero CXMT opera bajo severas restricciones estructurales. Fue añadida a la Entity List de EE. UU. y las restricciones se ampliaron en enero de 2025 para cubrir todos sus nodos de producción. Proveedores clave de equipos —ASML, Applied Materials, Lam Research y KLA— tienen prohibido vender herramientas avanzadas a CXMT.
La consecuencia es clara: sin litografía EUV, CXMT no puede bajar de 16 nm. Está estancada en 17 nm para DDR5, mientras Samsung, SK Hynix y Micron producen en 12 nm. La brecha tecnológica se estima en 3-4 años respecto a los líderes.
YMTC – Un nuevo actor en DRAM
YMTC (Yangtze Memory Technologies), tradicionalmente fabricante de NAND flash, ha anunciado planes para entrar en la producción de DRAM. La compañía está construyendo una tercera planta en Wuhan, con el 50 % de la capacidad dedicada a DRAM a partir de 2027. Se informa de que ha desarrollado su propia tecnología DRAM en los últimos dos años, eludiendo parcialmente las restricciones de exportación mediante el uso de equipos menos avanzados. Es prometedor, pero no es una solución para 2026.
Evaluación realista del impacto
En 2026, el impacto será bajo, ya que las sanciones limitan la capacidad de producción e impiden modificar significativamente el mercado global. Un año después, la fábrica de Shanghái y la entrada de YMTC comenzarán a aportar un mayor volumen. A partir de 2028, el impacto podría ser significativo, con una capacidad combinada china equivalente a entre el 15 % y el 20 % del suministro mundial.
La respuesta honesta es: los fabricantes chinos no pueden salvarnos en 2026. Aportan un alivio parcial a partir de 2027 y su principal efecto es cubrir la demanda doméstica china, lo que indirectamente libera suministro de los tres grandes para los mercados occidentales. Pero no son la cura.
Impacto en Contaval Automatismos y en nuestros clientes
El reto del aprovisionamiento de componentes
Los componentes de memoria utilizados en sistemas de control industrial —normalmente SO-DIMM DDR4, DDR4 embebida y DDR5 — se encuentran entre las piezas más difíciles de conseguir en el mercado actual. Los plazos de entrega que eran de 4-8 semanas en 2023 se han alargado, y los precios spot siguen subiendo. Estamos viendo cartas de asignación de los distribuidores, aumentos de pedidos mínimos y condiciones NCNR (no cancelable, no retornable) como estándar.
Implicaciones en el diseño
La migración de DDR4 a DDR5 está forzando rediseños de hardware en toda la industria. Para clientes con líneas de producto consolidadas basadas en DDR4, las opciones son:
– Rediseñar para DDR5: Requiere nuevos diseños de PCB, controladores de memoria actualizados y recertificación. Costoso y lento, pero preparado para el futuro.
– Asegurar inventario DDR4 mediante acuerdos a largo plazo: Viable para producciones a corto plazo, pero la oferta de DDR4 seguirá reduciéndose.
– Diseñar para compatibilidad por zócalo: Cuando sea posible, usar módulos de memoria intercambiables para mantener flexibilidad entre DDR4 y DDR5.
Recomendaciones prácticas
– Prever de forma agresiva. Asume que los plazos de memoria seguirán elevados hasta 2027. Incorpora una visibilidad de 9-12 meses en tus planes de compra.
– Establecer stocks de seguridad. Si el volumen lo permite, crea inventarios buffer de SKUs críticos de memoria. El coste de inventario es menor que el de una parada de producción.
– Cerrar acuerdos a largo plazo. Trabaja con tus proveedores y con Contaval para negociar asignaciones y precios fijos a 12-18 meses.
– Diseñar con flexibilidad. Cuando sea posible, elige controladores embebidos y SoC que soporten DDR4 y DDR5.
– Planificar extensiones de ciclo de vida. Asume que productos previstos para renovar en 2026 pueden necesitar mantenerse hasta 2028 con la configuración actual.
– Involucrar pronto a ingeniería. Si es necesario un rediseño, empieza ahora. Esperar a que DDR4 sea completamente inaccesible forzará rediseños de emergencia.
Perspectivas – ¿Cuándo terminará esto?
Nueva capacidad en el horizonte:
| Proyecto | Entrada en funcionamiento prevista |
| Micron Fab P5, Tongluo (Taiwán) | Segundo semestre de 2027 |
| Nuevas líneas DRAM de Samsung, Pyeongtaek | 2027-2028 |
| Expansión SK Hynix M15X, Cheongju | 2027-2028 |
| Megafábrica de CXMT en Shanghái | 2027-2028 |
| Líneas DRAM de YMTC en Wuhan | 2027 |
En este contexto, la industria atraviesa una transición incómoda. DDR5 se está incrementando agresivamente, pero su suministro es absorbido por HBM y aplicaciones premium de servidor. Al mismo tiempo, DDR4 se está eliminando más rápido de lo que el mercado puede asimilar. Por tanto, esta tensión persistirá hasta 2027.
Por ello, la mayoría de los analistas coincide en que el mercado se normalizará entre 2028 y 2029. El pico de la escasez se espera a mediados de 2026, seguido de una relajación gradual durante 2027. A partir de 2028, el efecto combinado de Micron P5, las expansiones de Samsung y las contribuciones de CXMT y YMTC debería reequilibrar la oferta y la demanda.
Sin embargo, en el caso de DDR4, la normalización puede no llegar nunca. Esta memoria se encuentra al final de su ciclo de vida comercial y la industria continúa avanzando. En consecuencia, los clientes que todavía dependen de DDR4 deben planificar su fin de vida y la transición a DDR5 en la próxima generación de producto.
Conclusiones y puntos clave
– El RAMagedón es real y severo. Los precios de DDR4 han subido un 380 % y los de DDR5 un 330 % desde principios de 2024. Las restricciones de suministro persistirán al menos hasta 2027.
– La HBM para IA es el principal motor de la escasez. Tres veces más consumo de oblea para HBM significa menos capacidad para memoria convencional. Este cambio estructural no se revertirá.
– DDR4 se está eliminando deliberadamente. Con Samsung en ~0 % y Micron en ~7 %, DDR4 está efectivamente en fin de vida. Los clientes deben planificar su transición ahora.
– Los fabricantes chinos ofrecen alivio parcial, no una cura. CXMT crece rápido pero está limitada por sanciones. El impacto completo no llegará antes de 2028.
– La nueva capacidad llegará entre 2027 y 2029. Micron P5, Samsung Pyeongtaek, SK Hynix M15X y posibles expansiones de CXMT/YMTC aliviarán gradualmente la escasez, pero no antes de finales de 2027.
– Los clientes de automatización industrial deben actuar ya. Plazos largos, precios altos, ofertas de corta validez y escasez de componentes son la nueva normalidad. La previsión agresiva, los stocks de seguridad, los acuerdos a largo plazo y el diseño flexible son estrategias de supervivencia esenciales.
– Contaval Automatismos está aquí para ayudar. Monitorizamos de cerca el mercado de memoria y podemos asesorar en selección de componentes, diseños alternativos y estrategias de compra para mantener tus sistemas de control en funcionamiento.
Publicado originalmente por Contaval Automatismos – Departamento de Control. Investigación y redacción por Manuel Lorrio.